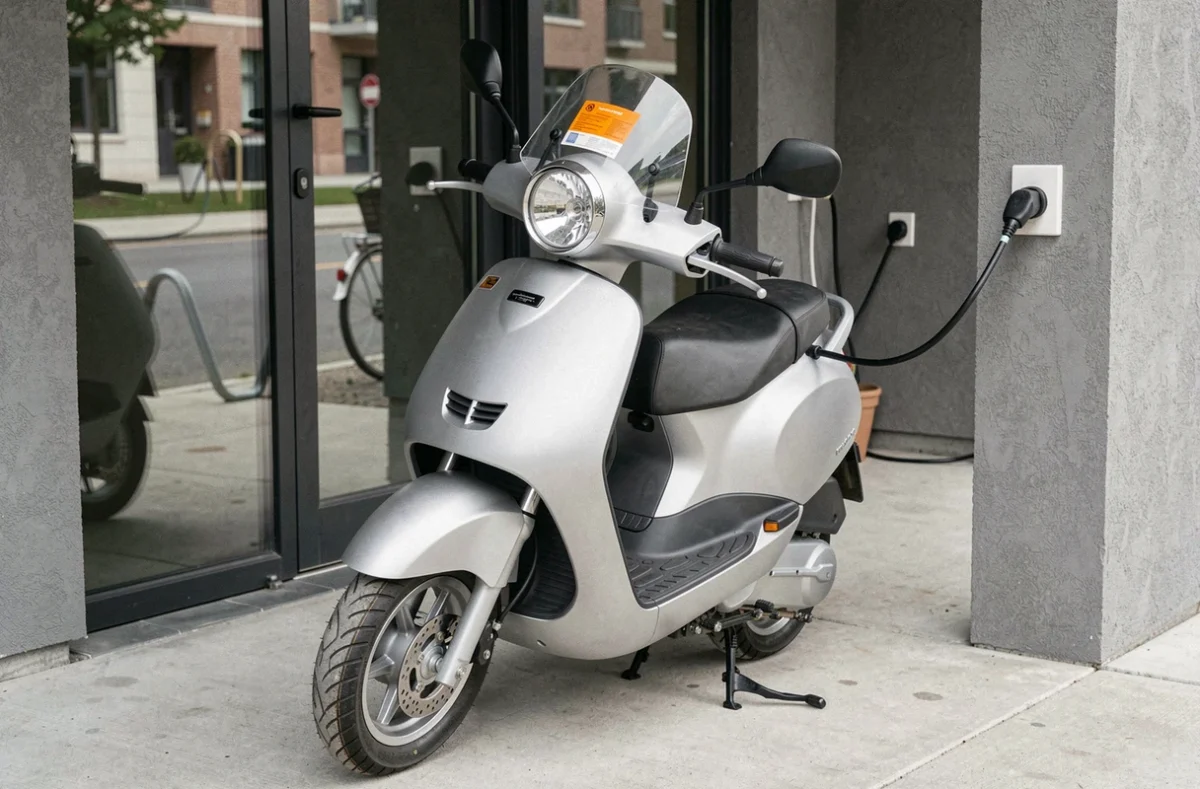
Un scooter électrique équivalent 50cc se conduit dès 14 ans avec un permis AM, se recharge sur une prise domestique et ne produit aucune émission directe. Côté assurance, les règles restent les mêmes que pour un modèle thermique : rouler sans couverture expose à une amende forfaitaire et à une immobilisation du véhicule. Avant de souscrire, plusieurs particularités méritent d’être comprises, du classement réglementaire du scooter jusqu’à la protection de sa batterie.
Catégorie L1e et puissance nominale : ce que l’assureur regarde en premier
Vous avez remarqué que le terme « 50cc » n’a pas vraiment de sens pour un moteur électrique ? Un scooter thermique se classe par sa cylindrée. Un scooter électrique, lui, se classe par sa puissance nominale continue et sa vitesse maximale.
Un modèle équivalent 50cc entre dans la catégorie L1e. Deux critères le définissent : une vitesse limitée à 45 km/h et une puissance nominale continue qui ne dépasse pas 4 kW. C’est cette catégorie que l’assureur utilise pour déterminer le contrat, le tarif et le permis exigé.
Quand vous demandez un devis, l’assureur vous demandera la carte grise (ou le certificat d’immatriculation). Sur ce document, la mention de la catégorie L1e et la puissance en kW apparaissent clairement. Si ces informations ne correspondent pas à ce que vous déclarez, le contrat peut être contesté en cas de sinistre.
Le piège du débridage
Certains scooters électriques 50cc peuvent être débridés pour dépasser 45 km/h. Cette modification change la catégorie réglementaire du véhicule. Un scooter débridé peut être considéré comme non conforme par l’assureur, ce qui compromet toute indemnisation après un accident.
Le risque ne se limite pas à un refus de prise en charge. En cas de contrôle, le conducteur s’expose aussi à des sanctions pour conduite d’un véhicule non conforme à sa catégorie d’homologation. L’économie supposée ne vaut pas la mise en danger juridique et financière.
Garanties d’assurance scooter électrique 50cc : au-delà du minimum légal
L’assurance au tiers (responsabilité civile) constitue le minimum obligatoire. Elle couvre les dommages que vous causez à autrui, mais rien de plus. Sur un scooter électrique, ce minimum présente une lacune spécifique : la batterie.
Pourquoi la batterie change la donne
La batterie représente une part significative de la valeur du scooter. Sur certains modèles équivalents 50cc, elle peut constituer un tiers ou plus du prix d’achat. Une simple assurance au tiers ne couvre ni son vol, ni sa détérioration après une chute.
Avant de choisir une formule, vérifiez si la batterie est mentionnée dans les conditions particulières. Certains contrats la traitent comme un accessoire, d’autres comme une pièce à part entière. La différence se joue au moment de l’indemnisation.
Les garanties à examiner pour un scooter électrique
- Garantie vol et tentative de vol : les scooters électriques sont des cibles fréquentes en milieu urbain. Vérifiez si le contrat impose un type d’antivol homologué (norme SRA par exemple) pour activer cette garantie
- Garantie dommages tous accidents : elle prend en charge les réparations de votre propre véhicule, y compris en cas de chute sans tiers identifié. Sur un scooter neuf, cette couverture limite les mauvaises surprises
- Garantie panne et assistance 0 km : une panne de batterie en pleine ville ne se résout pas avec un jerrycan. L’assistance 0 km envoie un dépanneur même si vous êtes immobilisé devant chez vous
- Protection du conducteur : souvent négligée, cette garantie couvre vos propres blessures corporelles. Les montants d’indemnisation varient fortement d’un contrat à l’autre
Un contrat tous risques n’est pas automatiquement le meilleur choix. Pour un scooter d’occasion dont la valeur est modeste, une formule intermédiaire (tiers étendu) avec vol et assistance peut suffire.
Tarif d’une assurance scooter électrique 50cc : les variables qui pèsent
Le prix d’une assurance scooter électrique 50cc dépend de plusieurs facteurs que l’assureur croise dans son algorithme de tarification. Comprendre ces variables permet de ne pas subir le tarif proposé.
Le profil du conducteur
L’âge et l’expérience pèsent lourd. Un conducteur de moins de 25 ans, ou titulaire du permis AM depuis moins de deux ans, paiera une surprime. Le lieu de stationnement compte aussi : un scooter garé dans un local fermé coûte moins cher à assurer qu’un véhicule stationné sur la voie publique.
L’historique de sinistralité influence directement la cotisation. Sur un scooter 50cc, il n’existe pas de système bonus-malus au sens automobile du terme. En revanche, l’assureur consulte votre relevé d’information et tient compte de vos antécédents.
Le véhicule lui-même
La valeur à neuf du scooter, sa puissance, son année de mise en circulation et le coût estimé des pièces détachées entrent dans le calcul. Un scooter électrique peut bénéficier d’un léger avantage tarifaire par rapport à un thermique équivalent, parce que sa vitesse est limitée électroniquement et que le risque d’accident grave est statistiquement plus faible à 45 km/h.
Fourchettes de prix indicatives
Pour un conducteur expérimenté (plus de 25 ans, sans sinistre récent), une assurance au tiers pour un scooter électrique 50cc démarre généralement autour d’une quinzaine d’euros par mois. Une formule tous risques peut atteindre le double ou davantage selon les garanties retenues et la zone géographique.
Pour un jeune conducteur, les tarifs grimpent sensiblement. La surprime peut représenter un surcoût notable la première année, puis diminuer progressivement sans sinistre.
Contrôle technique et carte verte : deux changements récents à connaître
Le contrôle technique s’applique aux deux-roues
Depuis l’arrêté du 23 octobre 2023, le contrôle technique concerne aussi les scooters électriques équivalents 50cc. Ce contrôle périodique vérifie l’état général du véhicule : freinage, éclairage, direction, état des pneumatiques. Un défaut critique peut entraîner une contre-visite.
Pour l’assurance, un scooter qui ne passe pas le contrôle technique reste assurable, mais rouler avec un contrôle technique non valide expose à des sanctions. En cas d’accident, l’assureur pourrait aussi s’appuyer sur un défaut d’entretien pour contester une indemnisation.
La disparition de la carte verte
Depuis avril 2024, la carte verte physique n’est plus obligatoire. Les forces de l’ordre vérifient désormais l’assurance directement dans le Fichier des véhicules assurés (FVA). Vérifiez que l’immatriculation communiquée à votre assureur est exacte : une erreur de saisie peut faire apparaître votre scooter comme non assuré lors d’un contrôle.
Conservez tout de même le mémo d’assurance (document envoyé par l’assureur) sur votre téléphone ou dans votre coffre. En cas de problème de consultation du fichier, il sert de justificatif temporaire.
Souscrire une assurance scooter électrique 50cc : délais et documents
La souscription peut se faire en ligne ou par téléphone, souvent en quelques minutes. Vous aurez besoin de plusieurs documents :
- La carte grise du scooter (certificat d’immatriculation mentionnant la catégorie L1e)
- Votre permis AM, permis A1, A2, A, ou permis B
- Un relevé d’information si vous avez déjà été assuré pour un deux-roues
- Un RIB pour le prélèvement des cotisations
La couverture peut démarrer le jour même de la souscription. Certains assureurs proposent une prise d’effet immédiate après validation du paiement. Vérifiez ce point si vous prenez livraison de votre scooter le jour même.
Comparer plusieurs devis reste le moyen le plus direct de trouver un bon rapport garanties/prix. Les écarts de tarif entre assureurs pour un même profil et un même véhicule peuvent être significatifs, parfois du simple au double sur une formule intermédiaire.
Un formulaire de demande de devis gratuit est disponible juste en dessous. En le remplissant, vous serez rappelé par un professionnel qui pourra adapter les garanties à votre situation et à votre scooter électrique 50cc.